
FIRE生活も3年目の半ばを経過。
資産運用を続けていると、利益を増やすことだけでなく、税金をどう抑えるかも大切だと感じます。
今回は、前回の月次レポートでも言及しました「含み損が出ていた米国債ETF 2255」を売却し、その資金で「180A」を購入しました。
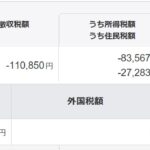
目的は、損失を確定させて課税対象となる利益の圧縮を目指しながら、米国の超長期国債への投資を続けることです。
同日同銘柄の売却後の買戻しだと全額損失とならないため(信用取引を利用すれば可能ですが私は信用取引をしない方針)、同日取引でも同じような損出しメリットを享受可能な方法を選択しました。
それは、似た投資対象のETFに乗り換える方法となります。
2255から180Aの違いや、今回の方法を選んだ理由について、できるだけ簡単に紹介します。
1. 損出しとは?利益を圧縮して税金を抑える方法
損出しとは、含み損が出ている株式やETFを売却し、損失を確定させることです。
例えば、年間の確定利益が50万円あり、別のETFで20万円の含み損が出ているとします。
このETFを売却して損失を確定させ、税務上の条件を満たして損益通算できれば、課税対象となる譲渡益を30万円に減らせます。
つまり、損出しによって税金の負担を抑えられる可能性があります。
ただし、損出しをすれば必ず税金が減るわけではありません。NISA口座で発生した損失は損益通算できないなど、口座の種類や取引状況によって扱いが異なります。
2. 同じ銘柄を同じ日に売買すると注意が必要
含み損のあるETFを売却し、同じ日に買い戻せば、保有を続けながら損出しができそうです。
しかし、同じ銘柄を同じ日に売買すると、取得価格の計算によっては、想定した損失額と税務上の損失額が異なる場合があります。
そのため、単純に売って買い戻せばよいとは限りません。
信用取引を利用して同じ銘柄への投資を続ける方法もありますが、信用取引には金利や貸株料、追証などのリスクがあります。
私は資産運用をできるだけシンプルに続けたいので、信用取引は利用しない方針です。
そこで今回は、別のETFに乗り換える方法を選びました。

3. 2255を売却し、180Aを購入
今回実施したのは、次の取引です。
- 売却:2255(iシェアーズ 米国債20年超 ETF)
- 購入:180A(グローバルX 超長期米国債 ETF)
2255を売却して損失を確定させ、その売却資金で180Aを購入しました。
こうすることで、2255の損出しを目指しながら、米国の超長期国債への投資を続けられます。
同じ2255を買い戻すのではなく、投資対象が似ている別のETFを購入することが今回のポイントです。
4. 2255と180Aを比較!利回りと信託報酬の違い
今回、180Aへの乗り換えを考えるうえで気になったのが、分配金利回りと信託報酬の違いです。
両ETFの特徴を簡単に比較してみます。
| 比較項目 | 2255 | 180A |
|---|---|---|
| ETF名 | iシェアーズ 米国債20年超 ETF | グローバルX 超長期米国債 ETF |
| 主な投資対象 | 残存期間20年超の米国債 | 残存期間25年超の米国債 |
| 過去12か月の分配金利回り | 約4.39% | 約4.89% |
| 信託報酬(税込) | 年0.154%程度 | 年0.1045% |
| 分配頻度 | 年4回 | 年4回 |
| 為替ヘッジ | なし | なし |
※利回りは2026年10月上旬に参照した数値です。算出時点や市場価格によって変動します。信託報酬などの商品情報も、購入前に各運用会社の最新資料をご確認ください。
① 180Aは分配金利回りがやや高い
参照時点では、過去12か月の分配金利回りは2255が約4.39%、180Aが約4.89%でした。
この時点では180Aの方が高い水準です。
ただし、これは過去の分配金実績をもとにした数値であり、今後も同じ利回りになるとは限りません。
また、分配金が多くても、ETF自体の価格が下落すれば、トータルで損失が発生する可能性があります。
② 180Aは信託報酬が低い
信託報酬は、2255が年0.154%程度、180Aが年0.1045%です。
180Aの方が年0.0495ポイント低くなっています。
例えば、100万円を保有した場合、信託報酬の単純計算では年間約495円の差になります。
大きな金額ではありませんが、長期間保有するなら、コストが低いことはメリットの一つです。
③ 投資対象は似ているが、まったく同じではない
2255は残存期間20年超、180Aは残存期間25年超の米国国債を主な投資対象としています。
どちらも米国の超長期国債に投資するETFですが、対象指数が異なります。
一般的に、長期金利が低下すると債券価格は上昇しやすく、長期金利が上昇すると債券価格は下落しやすくなります。
ただし、対象となる債券の違いなどによって、両ETFの値動きが異なる場合があります。
したがって、180Aの方が必ず有利というわけではありません。利回りや信託報酬だけでなく、投資対象や価格変動のリスクも考えて選ぶことが大切です。

毎朝5分で学ぶ投資の神様「ゼロ」からの心得! バフェットの教え見るだけノート [ 濱本 明 ]
5. 180Aに乗り換える3つのメリット
今回、180Aに乗り換えた理由は主に3つあります。
① 米国超長期国債への投資を続けられる
2255を売却して現金のまま保有すると、その間は米国超長期国債への投資が途切れます。
180Aを購入すれば、売却資金を使って引き続き米国超長期国債に投資できます。
② 信用取引を使わずに済む
2255を売却し、180Aを購入するという現物取引だけで完結します。
信用取引特有の金利や追証などを気にせず、シンプルに資産を管理できる点がメリットです。
③ コスト面でも魅力がある
参照時点の数値では、180Aは2255より信託報酬が低く、過去12か月の分配金利回りも高い水準でした。
もちろん、今後の分配金や運用成績が優れていると保証されるわけではありません。
それでも、損出しだけでなく、乗り換え先の商品性も比較して判断できたことは、今回の取引のポイントだと考えています。

6. 信用取引による損出しと同じメリットがある?
今回の方法は、信用取引を使わずに投資を続けながら、損出しを目指すものです。
その意味では、信用取引を利用する方法と似た目的を達成しようとしています。
ただし、税務上の効果が完全に同じになると保証されているわけではありません。
また、2255と180Aでは投資対象の条件が異なるため、価格変動や将来の利益が一致するわけでもありません。
今回の方法は、信用取引と完全に同等の税務効果が得られる方法というよりも、現物取引だけで、投資対象を大きく変えずに損出しを目指す方法と考えています。

7. 損出しをする際の注意点
損出しを行う際には、次の点に注意しています。
- NISA口座の損失は損益通算に使えない。
- 同じ銘柄を同じ日に売買すると、取得価格の計算に注意が必要。
- 売買手数料や売買価格の差によるコストが発生する場合がある。
- 類似したETFでも値動きや分配金は異なる。
- 損益通算や損失の繰越控除には、口座区分や確定申告などの条件がある。
税金を抑えることだけを目的に無理な売買をするのではなく、今後も保有したい投資先かどうかを考えることが大切です。

8. まとめ:FIRE後は税金と資産運用のバランスを考える
今回は、2255を売却して損出しを目指し、その資金で180Aを購入しました。
私が重視したのは、次の3点です。
- 損失を確定させ、課税対象となる利益の圧縮を目指す。
- 信用取引を使わず、現物取引だけで完結させる。
- 投資対象が似ているETFに乗り換え、米国超長期国債への投資を続ける。
さらに、180Aは参照時点で2255より信託報酬が低く、過去12か月の分配金利回りも高い水準でした。
もちろん、損出しをすれば必ず得をするわけではありません。税務上の扱いや売買コスト、商品ごとのリスクを確認する必要があります。
FIRE後の資産運用では、利益を増やすことだけでなく、税金やコストも含めて資産全体を管理することが重要です。
これからも、複雑な取引はできるだけ避けながら、自分に合ったシンプルな方法で資産運用を続けていきたいと思います。
※本記事は筆者の投資経験をもとにした情報提供であり、特定の金融商品への投資を推奨するものではありません。税務上の取り扱いについては、国税庁の公表情報や税理士などの専門家にご確認ください。
 にほんブログ村ランキング