
FIREして3年目。
2026年9月も、資産運用を続けながらFIRE生活を送っています。
今回は、2026年9月の月次運用実績として、譲渡損益と配当・分配金についてまとめます。
9月は、単純に「いくら儲かったか」という月ではありません。
2026年の利益を見ながら損出しを進めたことで譲渡損益はマイナスとなりましたが、一方で配当・分配金については順調に増加。
特にカバードコールETF関連からの分配金が計画通り増え、毎月5万円を超える分配金を受け取れる状態になりました。
FIRE生活において、定期的に入ってくるキャッシュフローは非常にありがたい存在です。
2026年9月の運用実績
2026年9月の運用実績は以下の通りです。
| 項目 | 2026年9月 |
|---|---|
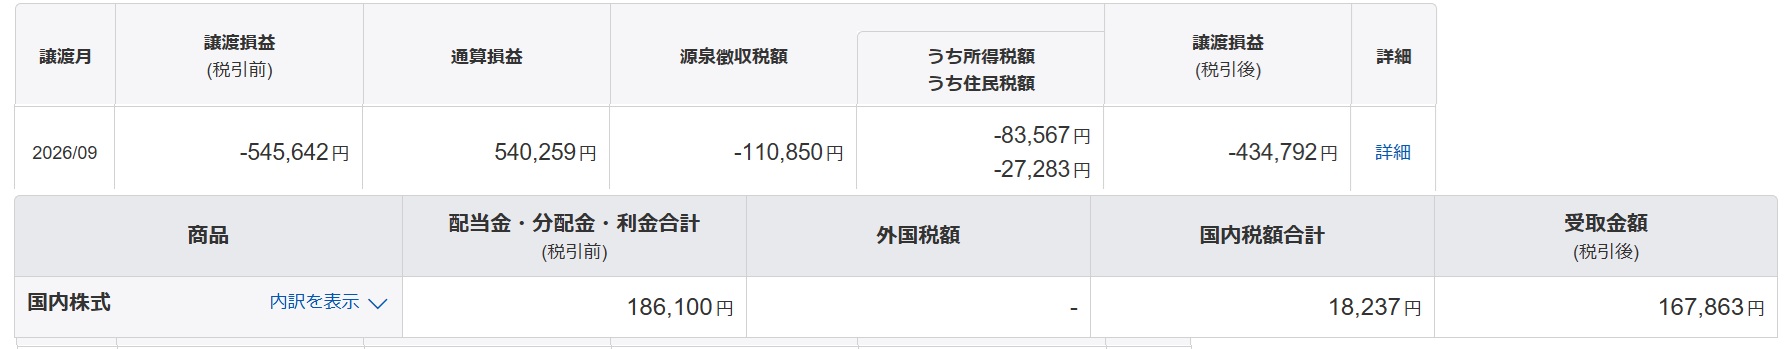
| 譲渡損益 | -545,642円 |
| 配当・分配金 | 186,100円 |
譲渡損益については、-545,642円。
数字だけを見ると大きなマイナスですが、今回のマイナスは運用が大きく失敗した結果ではありません。
2026年の利益を圧縮するため、損出しに着手したことが主な理由です。
2026年の利益圧縮を目的に損出しを開始
現在のポートフォリオを見ると、含み損を抱えている銘柄はかなり少なくなっています。
現状では、2255 米国債ETFに10数万円程度の含み損を残している程度で、それ以外は含み益の状態になっています。
そのため、2026年の利益とのバランスを考えながら、含み損を確定させる「損出し」を進めています。
損出しを行うことで、売却時には譲渡損失が発生します。
ただし、これは単純に資産価値が大きく毀損したという意味ではありません。
含み損を確定させることで、2026年に発生している譲渡益との相殺を狙い、年間の利益を圧縮することが目的です。
もちろん、損出しは税制や保有商品の状況などを確認したうえで行う必要があります。
私の場合は、2026年の利益状況を確認しながら計画的に進めています。

年内には2255も損出しする予定
現在残っている含み損の中心が2255です。
こちらについても、年内の状況を見ながら損出しを実施する予定です。
これによって2026年の利益をさらに圧縮していく計画です。
FIRE後は給与所得などの労働収入が基本的にないため、資産運用による利益と税金をどのように管理するかも重要なテーマです。
9月の配当・分配金は186,100円
一方、9月の配当・分配金は、
186,100円
となりました。
FIRE生活において、この定期的なキャッシュフローは非常にありがたいものです。
今回の配当・分配金は、主に以下の銘柄から受け取りました。
-
5105 トーヨータイヤ
-
2865 カバードコールETF
-
563A デイリーカバードコールETF
カバードコール関連で毎月5万円超の分配金
これまで計画してきた通り、カバードコール関連の商品から、毎月5万円を超える分配金を受け取れる状態になりました。
FIRE生活では、資産を取り崩すだけではなく、
「保有資産からどれだけ安定してキャッシュフローを生み出せるか」
という視点も重要だと考えています。
毎月一定額の分配金が入ってくることで、生活費の一部を運用資産から補うことができます。
もちろん分配金は永続的に一定とは限りません。
それでも、FIRE後の生活において定期的なキャッシュフローを作っておくことには大きな意味があります。
カバードコールETFは資産全体の10%以内を目標
私がカバードコールETFを組み入れる際に意識しているのが、ポートフォリオ全体に占める割合です。
現在は、カバードコール関連商品を資産全体の10%以内に収めることを目安としています。
なぜ10%以内なのか。
それは、カバードコールには高い分配金を期待できる一方で、将来の株価上昇の一部を放棄する可能性があるからです。
カバードコール戦略では、オプションを活用することでプレミアム収入を得る一方、相場が大きく上昇した場合に、その上昇をすべて享受できないケースがあります。
つまり、
高いインカムを狙う代わりに、キャピタルゲインの一部を犠牲にする可能性がある。
この特徴を考えると、資産の大部分をカバードコールETFにするのではなく、あくまでポートフォリオの一部として利用するのが自分の考え方に合っています。
FIRE後の出口戦略としてカバードコールを考える
ここは、私がカバードコールETFを保有するうえで特に重要だと考えているポイントです。
カバードコールには、
「高い分配金を得られる代わりに、将来の株価上昇の一部を放棄する可能性がある」
という特徴があります。
一般的な資産形成の段階では、この特徴はデメリットとして語られることもあります。
例えば、長期的に株式市場が大きく上昇した場合、上昇余地の一部を手放していることで、オルカンなどの一般的な株式インデックス投資信託にパフォーマンスで負ける可能性があります。
しかし、FIRE後の出口戦略という視点から見ると、この特性をむしろメリットとして捉えることもできると私は考えています。
FIRE後に必要になるのが、資産を「どう取り崩すか」という判断です。
例えば、毎月の生活費を投資資産から取り崩す場合、
「今月はいくら売却するか」
「株価が下落しているけど売っていいのか」
「今月は相場が高いから少し多めに売却しようか」
といった判断を、その都度しなければなりません。
もちろん、あらかじめルールを決めて機械的に取り崩す方法もあります。
ただ、私自身はFIRE生活において、できるだけ判断する回数を減らしたいと考えています。
その点で、定期的に分配金を受け取れるカバードコールETFは、自分にとって非常に使いやすい存在です。
「自分で取り崩す」という判断を減らせる
例えば、毎月5万円の分配金が入ってくるとします。
その5万円について、
「今月はどの銘柄を売却しようか」
「いくら売ればいいのか」
「株価が下がっているけど今売って大丈夫か」
と毎回考える必要がありません。
もちろん分配金が将来にわたって一定額になる保証はありませんが、少なくとも資産を自分で売却して現金化するという判断を減らすことができます。
これがFIRE後の生活では意外と大きい。
資産運用で最も大変なのは、売買そのものではなく、「いつ、何を、どれだけ売るのか」という判断を繰り返すことなのかもしれません。
その判断を一部減らしてくれるのが、私にとってカバードコールETFの魅力です。
パフォーマンスより「楽ちん」を優先する場面もある
もちろん、資産全体の成長だけを考えれば、カバードコールETFがオルカンなどの株式インデックス投資信託を上回るとは限りません。
むしろ、相場が長期的に大きく上昇する局面では、カバードコールによって上昇余地の一部を放棄することで、パフォーマンスで劣後する可能性があります。
それでも、FIRE後の資産運用では、
「最大限のリターンを追求すること」だけが目的ではありません。
私の場合は、
資産を運用しながら、できるだけシンプルに、余計な判断をせず生活したい。
ということも重要です。
その意味では、多少パフォーマンスを犠牲にする可能性があったとしても、一定のキャッシュフローを得ることで自分自身の判断回数を減らせることには価値があると考えています。
言ってしまえば、
「多少のリターンを諦めてでも、FIRE生活を楽ちんにしたい」
という考え方です。
もちろん、これはあくまで私自身のFIRE生活に対する考え方です。

カバードコールETFは「資産形成」より「資産活用」で考える
このように考えると、カバードコールETFについても見方が少し変わります。
資産形成期であれば、
「どれだけ資産を増やせるか」
が重要です。
一方、FIRE後は、
「作った資産をどう生活に活用するか」
という視点も重要になってきます。
私にとってカバードコールETFは、資産形成の主役というよりも、FIRE後の資産活用・キャッシュフロー構築のためのツールという位置付けです。
だからこそ、資産全体の10%以内という一定の範囲に抑えながら、分配金によるキャッシュフローを取り入れています。
それでもカバードコールETFを追加する理由
現在、カバードコール関連商品の割合はまだ10%には到達していません。
そのため、ポートフォリオ全体の資産配分を確認しながら、今後も追加投資を検討しています。
追加候補として考えているのが、563A デイリーカバードコールETFです。
理由の一つが、カバー率の違いです。
563Aはカバー率が10%程度と低いため、ナスダック100が大きく上昇する局面でも、一定程度その上昇に追随できる可能性があります。
もちろん、実際の値動きや分配金が将来どうなるかは分かりません。
それでも、
「高い分配金を狙いつつ、株価上昇の可能性もある程度残したい」
という自分の目的には、563Aが比較的合っていると考えています。
そのため、今後カバードコール関連の比率を増やす場合には、563Aを中心に検討する予定です。
高配当・高分配金だけを追いかけない
ここで意識しているのが、分配金利回りだけを見て投資しないことです。
FIRE後の生活では毎月のキャッシュフローが重要です。
だからといって、分配金利回りが高ければ高いほど良いというわけではありません。
重要なのは、
-
分配金がどのような仕組みから生まれているのか
-
株価の値動きはどうなのか
-
資産全体の中でどの程度の割合なのか
-
将来の資産成長とのバランスはどうなのか
-
FIRE後の生活でどのように使うのか
といった点です。
私の場合、カバードコールETFはあくまでキャッシュフローを増やし、資産の取り崩し判断を減らすための一つの手段として考えています。
資産形成そのものをすべて高分配金商品に任せるつもりはありません。
FIRE生活における配当・分配金のありがたさ
FIREして3年目になりましたが、改めて感じるのが配当・分配金のありがたさです。
働いて給与を受け取る生活から、資産を運用しながら生活するスタイルへ変わると、毎月のキャッシュフローに対する意識も変わります。
資産が増えているかどうかだけではなく、
「今月はいくら運用資産から生活費を補えるのか」
ということも重要になってきます。
9月は186,100円の配当・分配金となりました。
このお金はFIRE生活のためにありがたく使わせてもらいます。
資産運用によって得られたキャッシュフローが、実際の生活を支えてくれる。
これはFIREを実践しているからこそ実感できるメリットの一つです。
役だつファイナンス単語帳
ファイナンス用語をアプリで気軽に学べます。空いている時間に何となく、が将来の可能性に繋がるかもしれません。

2026年9月のまとめ
2026年9月の運用実績をまとめると、
譲渡損益:-545,642円
配当・分配金:186,100円
過去の運用実績はこちら


これからも無理にリスクを取りすぎることなく、資産成長とキャッシュフロー、そしてFIRE生活の「楽さ」のバランスを意識しながら、資産運用を続けていきたいと思います。んさ」もカバードコールETFをポートフォリオに組み入れる理由の一つになっています。

【ふるさと納税】【お中元】《14営業日以内に発送》オホーツクビールセット 4本 〜 24本
免責事項
この記事は、筆者自身の資産運用やFIRE生活について記録したものであり、特定の金融商品への投資を推奨するものではありません。
投資には元本割れのリスクがあります。また、分配金の金額や利回りが将来にわたって保証されるものでもありません。
カバードコール戦略には、相場上昇時の値上がり益を十分に享受できない可能性など、固有のリスクがあります。
投資判断は、ご自身の資産状況やリスク許容度などを考慮したうえで行ってください。